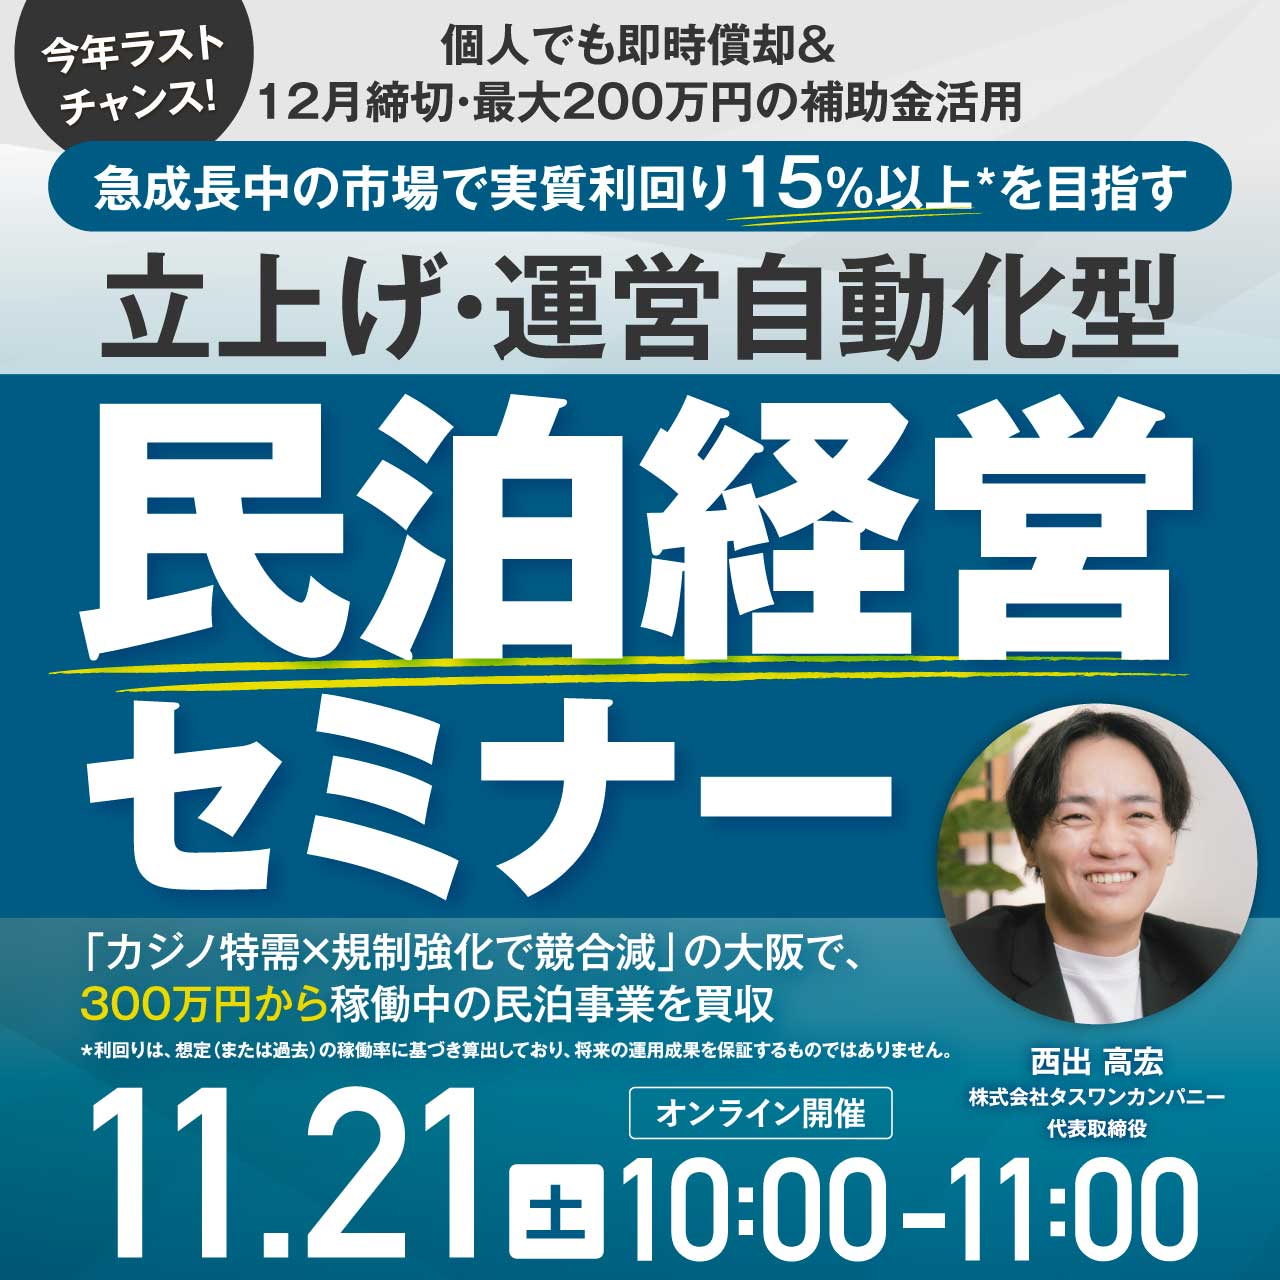
【今年ラストチャンス!】個人でも即時償却&12月締切・最大200万円の補助金活用
急成長中の市場で実質利回り15%以上*を目指す
立上げ・運営自動化型「民泊経営セミナー」
| 日時 | 2026年11月21日(土)10:00~11:00 |
|---|---|
| 会場 |
※PC・スマホにてご視聴いただけます。
|
| 参加費 | |
| 定員 | 申込受付中 |
| 対象 | |
| 主催 | 株式会社タスワンカンパニー |
| 共催 | 株式会社ゴールドオンライン(旧幻冬舎ゴールドオンライン) |
| 協賛 | |
| 内容 | *利回りは、想定(または過去)の稼働率に基づき算出しており、将来の運用成果を保証するものではありません。 年末が近づき、「今年中に何か節税対策をしたい。それでいて、収益を生む案件はないのか」とお考えの方も多いのではないでしょうか。
今年、今からでもまだ間に合います。「既に高稼働中の民泊を300万円台から事業買収」する、タスワンカンパニーの主力商品『民泊経営パッケージ』は、その両方を目指せる投資商品です。
法人だけでなく個人(会社員の方も)でも、2026年中の即時償却による節税*を目指せるほか、12月15日締切の最大200万円の補助金制度を活用できる可能性があります。 *税制優遇の適用には一定の要件があります。詳細は税理士等にご確認ください。
もちろん、メリットは節税や補助金だけではありません。今、大阪の民泊市場には、大きな投資チャンスが訪れています。
その理由はシンプル。「競合は減るのに、需要は増え続ける」からです。
・競合の減少:今年5月の「特区民泊」新規取得終了、経営ビザ更新要件の厳格化による外国人オーナーの減少。 ・需要の拡大:2030年に6,000万人を目指す政府の訪日客誘致、2030年の大阪IR(カジノ)開業による需要増。
10年前の「民泊黎明期」、2018年頃の「法整備直後」に続く、大阪民泊への「三度目の参入チャンス」が到来していると当社は考えています。
ただし、ノウハウなしでの参入は危険です。民泊市場では「勝ち組」と「負け組」の二極化が進んでいます。では、一体どこで差がつくのでしょうか?
実質利回り15%以上を目指す「立上げ・運営自動化型」の民泊経営 大阪市内を中心に累計400件以上の民泊運営実績を持つ株式会社タスワンカンパニー。
当社はコロナ禍を含む過去5年間、運営物件の8割で「実質利回り15%以上*」を継続しています。という実績を積み重ねてきました。コロナ禍においては、なんと日本人の集客のみのでこの数字を達成しています。 *利回りは、想定(または過去)の稼働率に基づき算出しており、将来の運用成果を保証するものではありません。
通常、民泊をゼロから始めるには、物件探し・許認可・内装工事・集客など、多くの手間とノウハウが必要です。しかし、『民泊経営パッケージ』は、すでに高実績で稼働している民泊事業を300万円から買収するため、その負担はありません。
さらに、日々の運営業務も当社に一括して委託可能。本業が忙しい方でも、運営は完全に自動化して民泊経営に取り組めます。
また、今の時代は「賃貸でも民泊は売れる」これが大きなポイントです。将来的には買収した民泊事業を再び売却する「出口戦略」もフルサポートいたします。
また、民泊業界には「手を出してしまったらアウトな物件や業者」も存在します。表面的な利回り標示に惑わされてはいけません。正しい判断ができるよう、具体的な失敗例も含めて「民泊とは?」から分かりやすくご説明します。
<こんな方におすすめ!> ● 自己資金が300万円以上ある方 ● 民泊に興味はあるが忙しい方 ● 決算・確定申告直前でも即効性のある節税をしたい方 ● 自分で民泊を始めようと思ったが躓いた方
<セミナー内容> ● 民泊とは? ● 民泊の歴史と、現在の市場環境 ● 規制強化が逆に参入チャンスになる理由 ● 2030年大阪IR(カジノ)開業と今後の宿泊需要 ● 民泊投資で「勝つ物件」と「負ける物件」の違い ● こんな業者・物件を選んだら即アウト! ● 弊社『民泊経営パッケージ』の仕組み ● 節税・補助金活用について ● 民泊は所有権無しでも売れる ● 稼働中民泊の実績紹介
<実績例> 【1】 初期投資額:700万円
【2】 初期投資額:930万円
【3】 初期投資額:1,200万円
【4】 初期投資額:520万円 ▼ ▼ ▼ ≪補助金200万円が採択された場合のシミュレーション≫
※本数値はあくまでシミュレーションであり、補助金の採択および節税効果を保証するものではありません。 ※当社実績に基づいた数値であり、将来にわたる運用成果や元本を保証するものではありません。 ※税務上の取り扱いは、契約内容・個別事情等により異なります。詳細は税理士等の専門家へご相談ください。 ※諸経費(清掃費・水道光熱費等)の扱いや計算根拠の詳細はセミナー内で解説します。 |
| 備考 |
お問合わせ