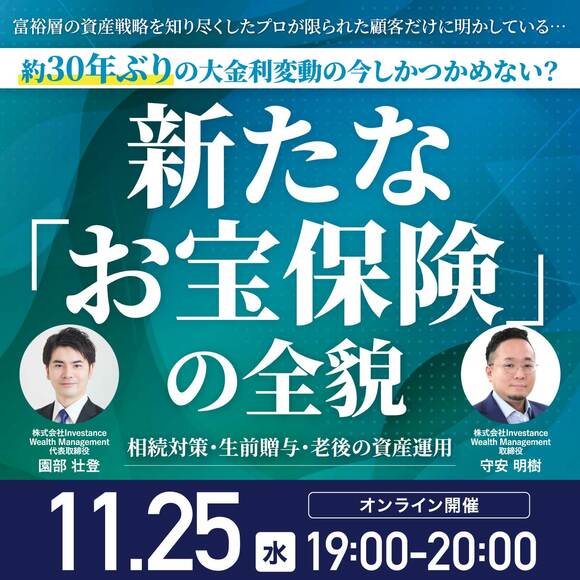
富裕層の資産戦略を知り尽くしたプロが
限られた顧客だけに明かしている…
約30年ぶりの大金利変動の今しかつかめない?
新たな「お宝保険」の全貌
| 日時 | 2026年11月25日(水)19:00~20:00 |
|---|---|
| 会場 |
※PC・スマホにてご視聴いただけます。
|
| 参加費 | |
| 定員 | 申込受付中 |
| 対象 | |
| 主催 | 株式会社Investance Wealth Management |
| 共催 | 株式会社ゴールドオンライン(旧幻冬舎ゴールドオンライン) |
| 協賛 | |
| 内容 | 相続対策・生前贈与・資産運用に活用できる、 新たな「お宝保険」の全貌
これまで、多くの富裕層・高所得者にとって、大切な資産の守り方や遺し方には、深い葛藤がつきまとっていました。
「子どもや孫に生前贈与はしてあげたいが、自分たちの老後資金が削られていくのは不安だ」
「死んだあとの相続対策を盤石にするだけでなく、元気なうちから家族に手元キャッシュを渡して喜ばせたい」
「かといって、手元の資産を増やすために、株式や投資信託のように元本が大きく乱高下するリスクは負いたくない」
世間では「毎年110万円の贈与」といった表面的なノウハウばかりが語られますが、自分自身の安心を削ったり、単に現金を動かしたりするだけの対策では、本当の意味で資産を守れているとはいえません。
しかし、歴史的な金利大転換を迎えたいま、この好条件を享受できる「タイムリミット」が迫っています。
世界的な金利政策の変動と国内の金利環境の変化に伴い、金融機関の商品設計も大きく見直されているからです。
いま市場に存在する有利な条件をポートフォリオに組み込める機会は限られており、転換期を迎えています。知らずに年を越すか、いますぐ動いて有利なポジションを確保するかで、将来の手残りと家族への承継額に差がつく可能性も高いです。
この新たな仕組みをポートフォリオに組み込むことで、以下のような自由度の高い資産設計が実現します。
◎増えた分を死亡保険金の非課税枠を活用して子に渡す「相続対策」
◎自分の老後資金をキープしたまま、利益だけを子どもへ流す「生前贈与」 ※早期解約には元本割れのリスクがあります。
◎株式投資ほどのリスクを負わず、老後資金を手堅く増やしやすい
◎一般的に税メリットの大きいとされる「一時所得」扱い ※税務上の取り扱いは個別条件・税制改正等により異なります。詳細は税理士等の専門家へご相談ください
株式や投資信託など「攻めの運用」で資産を増やすフェーズから、「いかに手元に残して、次世代へ安全に遺すか」へ。
本セミナーでは、早稲田大学大学院で金融工学を専攻し、外資系保険会社で商品開発の設計図を描いてきたアクチュアリー出身の株式会社Investance Wealth Managementの代表取締役・園部壮登氏と、自ら事業承継・相続トラブルで過酷な挫折を味わった経験から、顧客目線の血の通った提案を貫く取締役・守安明樹氏の2名が登壇。
「金融商品の裏側まで知り尽くした分析力」と「現場で培った泥臭い相続実務」の二つの視点から、いま富裕層がこぞって取り入れている新たな「お宝保険」の全貌を徹底解説します。
セミナー対象者 ●高所得者の方 ●余剰資金を持て余している方 ●年間110万円の生前贈与を行っているが、贈与契約書の作成や振込の手間が面倒だと感じている方 ●自分の老後資金を減らしてまで、子どもに生前贈与をするのは不安がある方 ●手元の資金(退職金や法人の余剰金など)を、中長期で株式投資ほどのリスクをとらずに手堅く増やしたい方 ●株式や投資信託の運用益(約20%課税)にかかる高い税金に不満を感じている ●保険を使った資産戦略をライフプランにどう組み込むべきかプロの意見を聞きたい方
セミナー内容 ◆金利環境の変動が生み出した、当保険の優位性 ◆当保険の具体的な4つの使い方 ・一般的な金融商品との利率の差 ・生命保険の非課税枠について ・現状の生前贈与の課題 ・老後資金運用の具体策
※本商品に関する重要な留意事項 ・今後の金利変動による影響(市場価格調整):契約時よりもさらに市場金利が上昇した場合、中途解約時の払戻金が減額されるなどのデメリット(解約控除や市場価格調整によるリスク)が生じる可能性があります。 ・為替リスク:外貨建てプランを選択された場合、為替相場の変動により、受取時の円換算額が元本を下回る(為替リスク)可能性があります。為替変動に対する具体的なヘッジ方法や対策についても、セミナー内で詳しく解説します。
※セミナー参加者の方には無料相談のご予約を承っております。 (ZOOMでのオンライン面談) |
| 備考 |
お問合わせ