
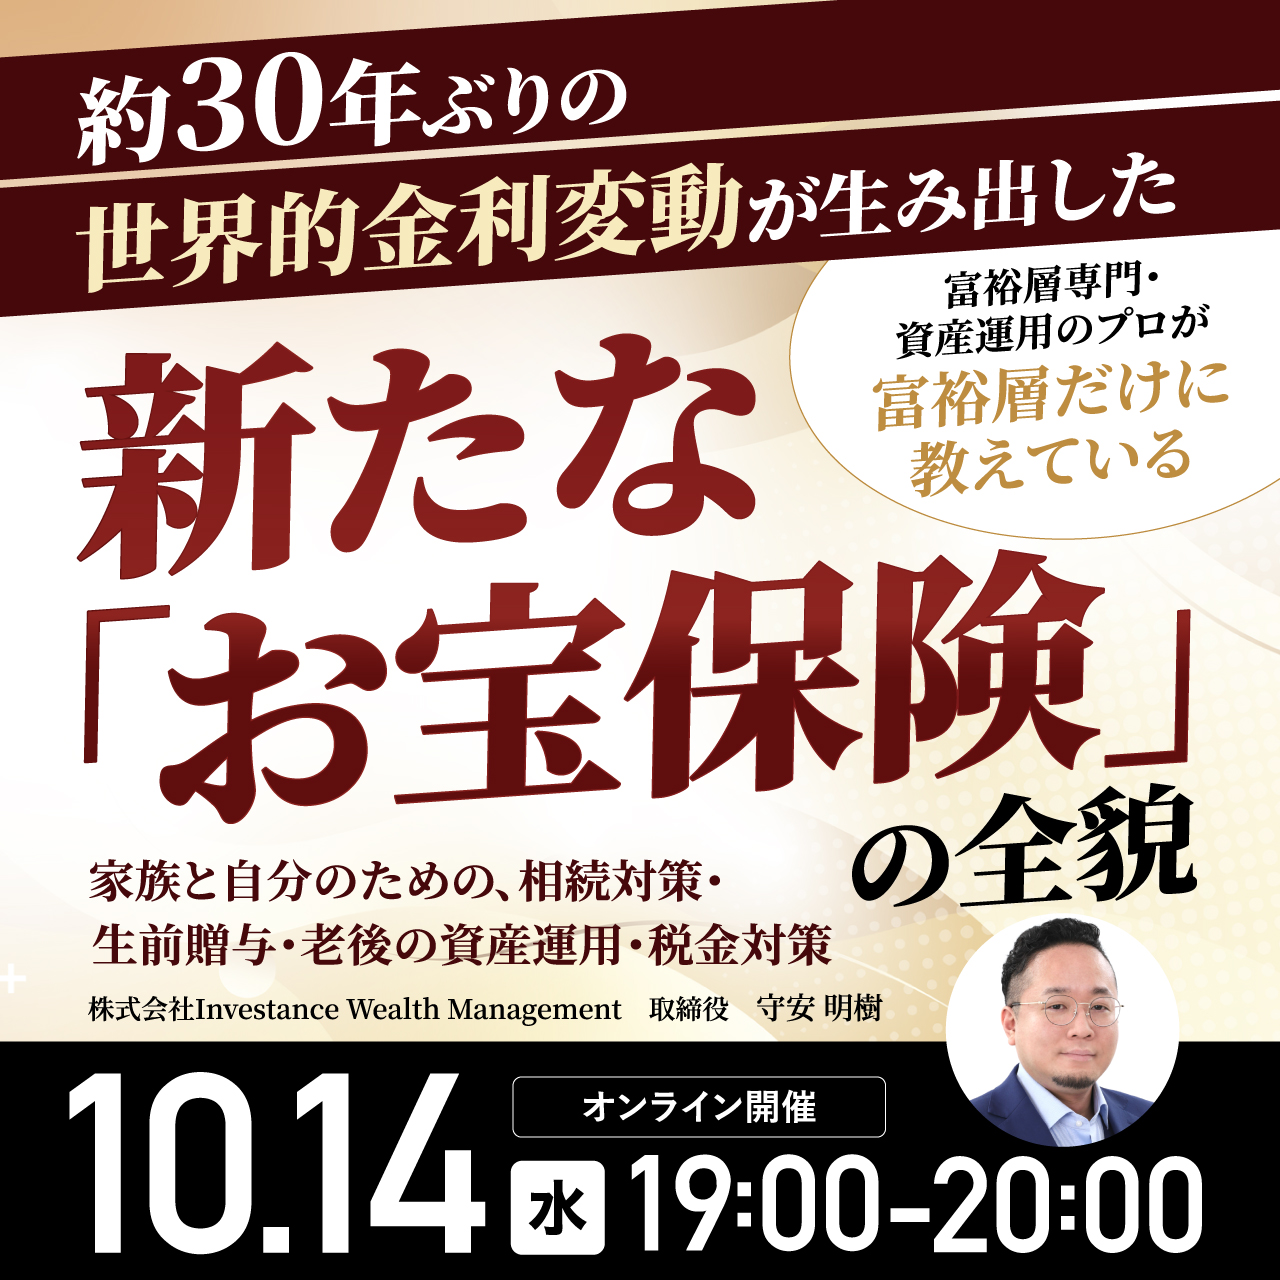
富裕層専門・資産運用のプロが富裕層だけに教えている
約30年ぶりの世界的金利変動が生み出した新たな「お宝保険」の全貌
| 日時 | 2026年10月14日(水)19:00~20:00 |
|---|---|
| 会場 |
※PC・スマホにてご視聴いただけます。
|
| 参加費 | |
| 定員 | 申込受付中 |
| 対象 | |
| 主催 | 株式会社Investance Wealth Management |
| 共催 | 株式会社ゴールドオンライン(旧幻冬舎ゴールドオンライン) |
| 協賛 | |
| 内容 | 家族、自分の人生、資産を本当の意味で守るには
一生懸命に築き上げてきた大切な資産。子どもや孫の未来のために生前贈与をしてあげたい想いはあっても、自分の手元から資金が減っていくのを見るのは不安が残るもの。かといって、老後の資金を増やすために株式や投資信託のような値動きの激しいリスクを負いたくはない……。
世間では「毎年〇〇万円の生前贈与が節税になる」といった数字上のノウハウばかりが語られます。しかし、ご自身の老後を犠牲にしたり、単に現金を移動させたりするだけの対策で、本当に自分と家族を守れているといえるでしょうか。
いま、そうした富裕層の深い悩みを解消する手段として注目されているのが、「歴史的な金利変動」が生み出した『お宝保険』です。
この最新の仕組みをポートフォリオに組み込むことで、
◎増えた分を死亡保険金の非課税枠を活用して子に渡す「相続対策」
◎自分の老後資金をキープしたまま、利益だけを子どもへ流す「生前贈与」 ※早期解約には元本割れのリスクがあります。
◎株式市場の変動に左右されず、老後資金を手堅く増やしやすい
◎一般的に税メリットの大きいとされる「一時所得」扱い ※税務上の取り扱いは個別条件・税制改正等により異なります。詳細は税理士等の専門家へご相談ください。
といった人生設計や家族構成に合わせて、さまざまな使い方ができる、自由度の高い資産設計が実現可能になりました。
「自分の豊かな老後」と「大切な家族の未来」のどちらも妥協しない。単なる税金対策や数字の損得を超えた、まさに自分と家族のための新しい資産防衛戦略です。
本セミナーの講師を務める株式会社Investance Wealth Managementの取締役・守安明樹氏は、自らも2代目経営者候補として相続・事業承継トラブルに直面をして過酷な挫折を経験しました。だからこそ、机上のスキームだけではなく、「ご自身の老後の安心」と「残される家族の本当の幸せ」に寄り添った泥臭くも確実な提案にこだわり続けています。
本セミナーでは、歴史的な金利変動が生み出した「お宝保険」の全貌と、自分と家族を確実に守り抜くための具体的なアプローチを詳しく解説します。
セミナー対象者 ●高所得者の方 ●余剰資金を持て余している方 ●年間110万円の生前贈与を行っているが、贈与契約書の作成や振込の手間が面倒だと感じている方 ●自分の老後資金を減らしてまで、子どもに生前贈与をするのは不安がある方 ●手元の資金(退職金や法人の余剰金など)を、中長期で株式投資ほどのリスクをとらずに手堅く増やしたい方 ●株式や投資信託の運用益(約20%課税)にかかる高い税金に不満を感じている ●保険を使った資産戦略をライフプランにどう組み込むべきかプロの意見を聞きたい方
セミナー内容 ◆金利環境の変動が生み出した、当保険の優位性 ◆当保険の具体的な4つの使い方 ・一般的な金融商品との利率の差 ・生命保険の非課税枠について ・現状の生前贈与の課題 ・老後資金運用の具体策
※本商品に関する重要な留意事項 ・今後の金利変動による影響(市場価格調整):契約時よりもさらに市場金利が上昇した場合、中途解約時の払戻金が減額されるなどのデメリット(解約控除や市場価格調整によるリスク)が生じる可能性があります。 ・為替リスク:外貨建てプランを選択された場合、為替相場の変動により、受取時の円換算額が元本を下回る(為替リスク)可能性があります。為替変動に対する具体的なヘッジ方法や対策についても、セミナー内で詳しく解説します。 ・ご契約時の費用(初期費用):本商品の契約初期費用として、最大6%程度の手数料等のコストが発生します。また、一定期間内の早期解約時には解約控除が適用され、元本を下回る可能性があります。
※セミナー参加者の方には無料相談のご予約を承っております。 (ZOOMでのオンライン面談)
※同業他社様および保険業界関係者様のご参加につきましては、恐れ入りますがご遠慮いただいております。お申込み後、保険業界関係者様と判明した場合は、ご参加をお断りする場合がございますので、あらかじめご了承ください。 |
| 備考 |
お問合わせ